Hogyan készíts költségvetést, amit be is tartasz
A hónap végi pénzhiány gyakran nem egyetlen nagy vásárlásból, hanem sok apró, észrevétlen kiadásból ered. Ha a költségvetésed a tényleges bevételeidhez és szokásaidhoz igazodik, könnyebben látod, mire megy el a pénzed, és hol kell változtatnod. A rendszeres kiadások mellett a napi kávé vagy az előfizetések is számítanak; a tervezés nélküli költés pedig gyorsan felboríthatja a havi keretet.
Key Takeaways:
- Írd össze a havi nettó bevételeidet, a rendszeres számlákat, az adósságtörlesztést és a változó kiadásokat, például az élelmiszerre és közlekedésre költött összegeket.
- Ossz fel minden forintot előre: különíts el pénzt a lakhatásra, a számlákra, a megtakarításra és a szabadon elkölthető kiadásokra.
- Hetente vesd össze a tényleges költéseidet a tervvel, majd módosítsd a következő hónap kereteit, ha például a bevásárlás vagy a rezsi többe került a vártnál.
Mérd fel a pénzügyi helyzetedet
Mielőtt a havi kereteket meghatározod, készíts áttekinthető képet arról, mennyi pénz érkezik hozzád, mire költöd, és milyen tartozásokat kell rendezned. Az adatokat bankszámlakivonatokból, számlákból és szerződésekből gyűjtsd össze, ne emlékezetből becsüld meg. A pontos kiinduló adatok megmutatják, mely pénzügyi tételek ismétlődnek, és hol maradnak rejtve az apró, de rendszeres levonások, például egy elfelejtett előfizetés díja.
Rendszeres és alkalmi bevételek összesítése
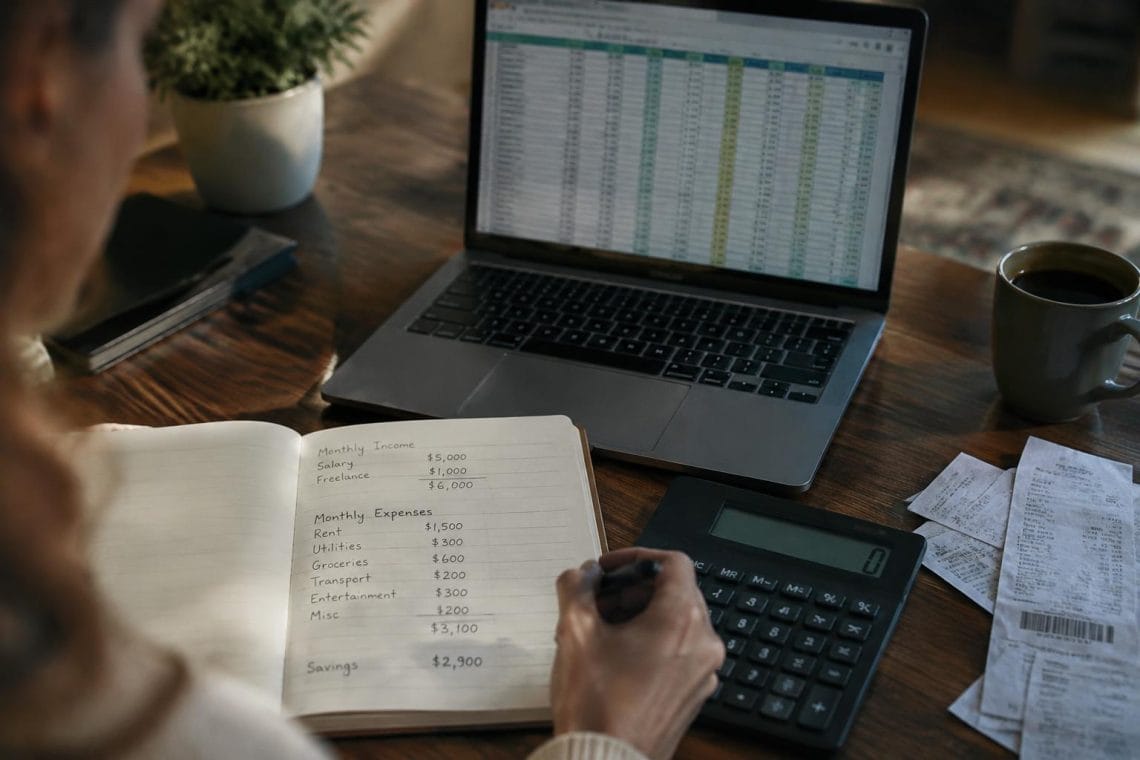
Elsőként írd össze a nettó fizetésedet, a nyugdíjat, a családi ellátásokat és minden más rendszeres jóváírást. A változó bevételeket, például a jutalékot, a túlóradíjat vagy a szabadúszó munkák díját külön sorold fel, és csak a már ténylegesen megérkezett összegeket vedd számításba. Az alkalmi bevételeknél rögzítsd a forrást és a beérkezés időpontját is. A biztos havi bevétel alapja a bankszámládon rendszeresen látható nettó összeg.
Kiadások és pénzügyi kötelezettségek áttekintése
Másodszor csoportosítsd a kiadásaidat lakhatás, rezsi, élelmiszer, közlekedés és szabadidő szerint, majd külön jelöld a ritkábban felmerülő tételeket, például a gépjármű-biztosítás éves díját. A hiteltörlesztés, a hitelkártya-tartozás, a folyószámlahitel és az elmaradt számlák szintén kerüljenek a listára, az esedékességgel együtt. A késedelmes tartozás különösen kockázatos, mert díjakat és további terheket vonhat maga után; jegyezd fel a hitelező nevét és a fennálló összeget.
- Válaszd külön a saját és a közös háztartási kiadásokat.
- Rögzítsd a készpénzes vásárlások dátumát és célját.
- Írd fel a bankszámlához kapcsolódó díjakat.
- Jelöld meg, mely számlák fizetése automatikus.
Tűzz ki reális költségvetési célokat
Először döntsd el, mely pénzügyi eredmények számítanak neked a következő időszakban: például a lakhatás biztonsága, egy hitel csökkentése vagy egy régóta tervezett vásárlás. A személyes prioritásaid adják meg a költségvetés irányát, és segítenek felismerni, mely célok versengenek ugyanazért a pénzért. Válassz olyan sorrendet, amely illeszkedik a jelenlegi élethelyzetedhez, ne pedig mások elvárásaihoz.
Rövid és hosszú távú célok rangsorolása
Rangsoroláskor különítsd el azt, ami belátható időn belül esedékes, attól, ami több év alatt valósulhat meg. Egy közelgő költözés vagy tanfolyam előrébb kerülhet, mint egy távoli nagyobb vásárlás, különösen, ha közvetlenül befolyásolja a mindennapjaidat. Ne sorolj minden célt egyformán sürgősnek: az időzítés és a következmény mutatja meg, melyik élvezzen elsőbbséget. Így például a szakmai képzés megelőzheti a későbbi autócserét.
Megtakarítási célok meghatározása
Megtakarítási célként nevezz meg konkrét célt és okot, például egy családi utazást, egy háztartási gép cseréjét vagy a gyermeked későbbi tanulmányait. A világos célmegnevezés megkülönbözteti a félretett pénzt a szabadon elkölthető összegtől, és erősíti az elköteleződésedet. Ha több célod van, döntsd el, melyik fontosabb számodra, például előbb a tervezett felújításra, később egy nagyobb elektronikai vásárlásra gyűjtesz.
| Cél típusa | Példa | Rangsorolási szempont |
|---|---|---|
| Rövid távú | Költözés | Közeli esedékesség |
| Hosszú távú | Autócsere | Jövőbeli szükséglet |
| Megtakarítási | Háztartási gép cseréje | Tervezett cél és indok |
Készítsd el a költségvetésedet
A nettó havi bevételedet oszd fel előre meghatározott keretekre, így minden összegnek lesz kijelölt helye: a lakbérnek, az élelmiszernek, a közlekedésnek és a megtakarításnak is. A kereteket egyetlen havi tervben vezesd, ne különálló, nehezen áttekinthető jegyzetekben. A váratlan kiadásokat külön soron kezeld, például ha elromlik a hűtő vagy sürgős gyógyszerre van szükséged; ezt az összeget ne számítsd a szokásos havi költéshez.
Szükséges és változó kiadások kategorizálása
Először válaszd külön a rendszeres, nélkülözhetetlen tételeket a hónapról hónapra változó költésektől. A lakbér, a hiteltörlesztés és az internet-előfizetés összege általában előre ismert, míg a bevásárlás vagy a közlekedés költsége a használattól függ. A változó kiadásokat ne hagyd egyetlen gyűjtőkategóriában: bontsd például élelmiszerre, tömegközlekedésre és háztartási cikkekre, hogy lásd, melyik tétel fogyasztja a keretet.
Kiadási keretek és megtakarítási összegek kijelölése
Miután felírtad a havi bevételedet és a kötelező számlákat, rendelj összeget minden változó kategóriához, majd jelöld ki a megtakarítás helyét is. A megtakarítást tervezett havi tételként kezeld, ne csak abból tegyél félre, ami hónap végén megmarad. A keretek együttesen ne haladják meg a rendelkezésre álló bevételt; ha túlléped ezt a határt, csökkents egy konkrét kategóriát, például az éttermi költést.
- A fizetés napjához igazítsd a számlák esedékességét.
- Írd külön a készpénzes és a bankkártyás keretet.
- A közös háztartási kiadásokat jelöld meg osztott tételként.
Számolj a váratlan kiadásokkal
Egy elromlott hűtőszekrény, egy sürgős fogászati kezelés vagy az autó javítása könnyen felboríthatja a havi tervedet. Ha előre félreteszel ezekre, nem kell hitelhez nyúlnod, vagy a lakbérre, számlákra szánt pénzből fedezned őket. A pénzügyi tartalék akkor védi a költségvetésedet, amikor egy szükséges kiadás nem halasztható, például kazánhiba miatt télen.
Vésztartalék felépítése
Kezdd olyan összeggel, amelyet rendszeresen félre tudsz tenni, majd növeld a tartalékot, amikor a bevételed engedi. Tartsd ezt a pénzt a mindennapi költésektől elkülönítve, például külön megtakarítási számlán, ahonnan szükség esetén hozzáférsz. A vésztartalékot valódi rendkívüli helyzetekre használd, ne akciókra vagy tervezhető vásárlásokra. Így egy kieső jövedelem vagy sürgős lakásjavítás esetén nem kell azonnal kölcsönt felvenned.
Rugalmas keret hagyása az előre nem látható költségekre
Emellett hagyj mozgásteret a havi tervben olyan kisebb, nehezen időzíthető kiadásokra, mint egy magasabb gyógyszertári számla vagy az éves biztosítás díja. Ezt a keretet különítsd el a vésztartaléktól, mert a visszatérő, de változó költségek nem feltétlenül jelentenek vészhelyzetet. A rugalmas keret összegét a saját lehetőségeidhez igazítsd; ha nem használod fel, a hónap végén átvezetheted a megtakarításodba.
| Kiadás | Példa | Fedezet |
|---|---|---|
| Sürgős javítás | Elromlott hűtőszekrény | Vésztartalék |
| Váratlan egészségügyi költség | Sürgős fogászati kezelés | Vésztartalék |
| Változó, előre látható kiadás | Éves biztosítási díj | Rugalmas keret |
Kövesd a költéseidet
A költségvetés csak akkor tükrözi a valóságot, ha a vásárlásaid és számláid rendszeresen bekerülnek a nyilvántartásba. Kövesd, mennyit költöttél az egyes kategóriákban, és vesd össze az összegeket a tervvel: így időben észreveszed, ha például az élelmiszerre vagy a közlekedésre szánt keret fogy gyorsabban. A rendszeres ellenőrzés láthatóvá teszi az eltérést, mielőtt a hónap végi egyenleg kellemetlen meglepetést okozna.
Egyszerű nyilvántartási módszer választása
Válassz olyan módszert, amelyet a sűrűbb napokon is következetesen használsz. Rögzítheted a tételeket egy táblázatban, költségkövető alkalmazásban vagy egy füzetben; a lényeg, hogy minden kiadásnál feljegyezd az összeget, a dátumot és a kategóriát. A készpénzes vásárlásokról őrizd meg a blokkot, a bankkártyás tételeket pedig párosítsd a bankszámlakivonat soraival. A pontos kategorizálás megmutatja, mire ment el a pénzed, például étteremre vagy gyógyszerre.
Heti és havi pénzügyi ellenőrzés
Hetente egyszer szánj néhány percet a friss tételek áttekintésére, és ellenőrizd, hogy nem maradt-e ki készpénzes vagy automatikus fizetés. Hónap végén add össze a kategóriák kiadásait, majd hasonlítsd össze őket a költségvetés megfelelő kereteivel. Ha például a számláid között kétszer szerepel ugyanaz a vásárlás, javítsd a nyilvántartást, mielőtt következtetést vonsz le. A gyors eltérésjelzés már a hónap közepén megmutathatja, hogy a szórakozásra szánt összeg közel jár a határához.
- Írd fel azonnal a készpénzes kiadásokat.
- Jelöld külön az egyszeri és rendszeres számlákat.
- Rögzítsd a visszatérítéseket a jóváírás napján.
Tartsd be és igazítsd a költségvetésedet
A költségvetés akkor marad használható, ha a mindennapi rutinodhoz igazodik, és az eltérésekre nem büntetésként, hanem jelzésként tekintesz. Rögzítsd a kiadásaidat rendszeres időpontban, majd a hónap végén nézd meg, melyik keret bizonyult szűknek vagy túl bőnek. A fenntartható szokások többet érnek a rövid ideig tartó szigorúságnál: ha egy változtatás nem illik az életedhez, módosíts rajta tudatosan.
| Helyzet | Teendő | Példa |
|---|---|---|
| Rendszeres kiadás | Rögzítsd ugyanazon a napon | Heti élelmiszer-vásárlás |
| Ismétlődő túllépés | Vizsgáld felül az érintett keretet | Havi közlekedési költség |
| Egyszeri váratlan tétel | Jelöld külön a nyilvántartásban | Elromlott háztartási gép |
Megvalósítható pénzügyi rutin kialakítása
Válassz olyan időpontot, amely könnyen beilleszthető a hetedbe, például vasárnap este nézd át a banki tranzakciókat és a készpénzes vásárlásokat. Jegyezd fel a tételeket egyetlen táblázatban vagy pénzügyi alkalmazásban, ne több, egymástól elszigetelt helyen. A rendszeresség csökkenti a feledést, a rövid, ismétlődő ellenőrzés pedig kevésbé megterhelő, mint a hónap végén felidézni, mire ment el a pénz.
Eltérések kezelése és a keretek felülvizsgálata
Ha egy kategóriában rendszeresen túlléped a keretet, először különítsd el az egyszeri kiadást a visszatérő mintától. Egy rendkívüli javítás nem feltétlenül indokol tartós módosítást, a gyakran magasabb élelmiszerköltség viszont igen. Ne fedezd a hiányt újabb hitelből; inkább csökkents egy másik, kevésbé fontos keretet, vagy emeld meg az érintett összeget a céljaid megtartásával összhangban.
Összegzés
A tartható költségvetés a tényleges bevételeidre, rendszeres kiadásaidra és reális céljaidra épül. Ha minden héten rögzíted a vásárlásaidat, hamar észreveszed, amikor például az éttermi költés túllépi a tervezett keretet. A váratlan számlákra félretett összeg csökkenti annak esélyét, hogy hitelhez kelljen nyúlnod, a havi felülvizsgálat pedig lehetőséget ad a változó körülmények követésére. Így a költségvetésed nem merev korlát, hanem a döntéseidet irányító terv lesz.
Gyakori kérdések
Mennyi idő elkészíteni egy betartható költségvetést?
Egy első havi költségvetés elkészítése általában néhány órát vehet igénybe, attól függően, mennyire rendezettek a pénzügyi adataid. Ha már összegyűjtötted a bevételeidet és kiadásaidat, a következő hónapok terve rendszerint gyorsabban összeállítható.
Hogyan készítsek költségvetést változó jövedelemből?
Változó jövedelemnél a biztosan várható, alacsonyabb bevételből indulj ki, és a többletet kezeld külön. A kereteket a tényleges havi bevételhez igazítsd, hogy egy gyengébb hónapban se kelljen bizonytalan pénzre alapoznod a szükséges kiadásokat.
Mi a leggyakoribb hiba a havi pénzügyi terv készítésekor?
Gyakori hiba, hogy a terv nem hagy helyet az alkalmi és váratlan kiadásoknak. Számolj ezekkel külön keretben, és rendszeresen ellenőrizd a tényleges költéseket, mert az első tervet a valós tapasztalatok alapján érdemes módosítani.
Ezeket is érdemes megnézni
Döntési bénultság – Így hozzon bátrabb döntéseket, ha úgy érzi, elakadt
A sportpszichológia ereje – Hogyan tartsd fenn a motivációt a holtpontokon?